当サイトの記事は、造幣局・日本銀行・貨幣博物館・財務省・国税庁など公的機関の情報、各買取店の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。買取店の参考価格は記事執筆時点の公式表記で、日々変わります。
 古銭を見つけた人
家にあった古銭を売ろうと思っています。古銭を売ると税金がかかるって聞いたんですが、確定申告が必要になりますか?
 案内役
多くの場合は、心配いらないんです。ただ、1個や1組で30万円を超えるような高額な物を売った時は、扱いが変わることがあるので注意が必要です。
古銭を売ったら税金がかかるのか、気になりますよね。
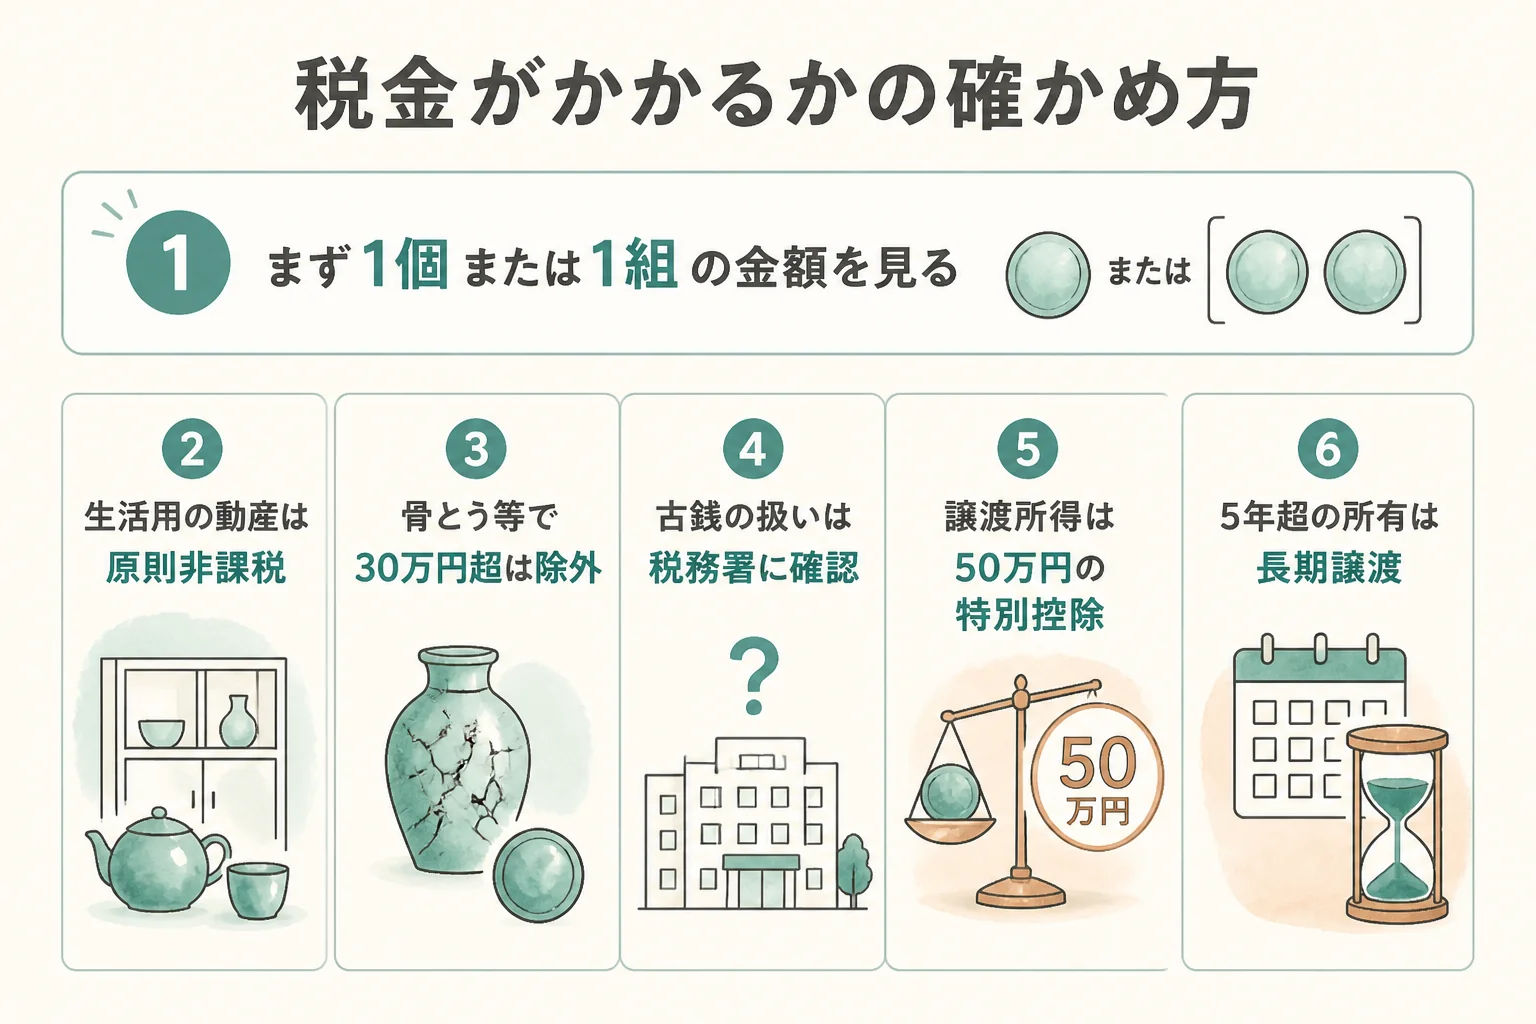
結論から言うと、国税庁は「生活に通常必要な動産」の譲渡による所得を非課税としています。一方で、貴金属や骨とうなどで1個または1組の価額が30万円を超える物は、その非課税から除かれます。
古銭がこの「骨とう」に当たるのかを、国税庁が名指しで説明したページは確認できませんでした。この記事では、公的な情報で分かる範囲と、税務署に確かめたい場面を紹介します。
古銭を売ると税金はかかる?国税庁の基準
まずは、国税庁が公開している基準から見ていきましょう。ここが判断の出発点になります。
生活用の動産を売って得たお金は、原則として非課税です。ただし、骨とうなどで1個または1組30万円を超える物は除かれるため、高額な古銭を売った時は税務署に確認しておくと安心です。
国税庁のタックスアンサー(No.3105)には、次のように書かれています。
家具、じゅう器、通勤用の自動車、衣服などの生活に通常必要な動産の譲渡による所得です。ただし、貴金属や宝石、書画、骨とうなどで、1個または1組の価額が30万円を超えるものの譲渡による所得は除きます。
出典:国税庁 タックスアンサー No.3105
もとになっている所得税法施行令第25条では、「書画、こつとう及び美術工芸品」などで、1個または1組の価額が30万円を超える物を非課税の対象から外しています。
| 売った物 | 国税庁の基準での扱い |
|---|---|
| 家具や衣服など、生活に通常必要な動産 | 非課税 |
| 貴金属・宝石・書画・骨とうなどで、1個または1組30万円以下 | 非課税の側 |
| 貴金属・宝石・書画・骨とうなどで、1個または1組30万円超 | 非課税から除かれる(譲渡所得として扱われる) |
| 古銭 | 骨とう等に当たるかを名指しした国税庁の説明は見当たらない |
「1個または1組」ってどう数える?
ここが一番迷うところですよね。古銭は何十枚、何百枚とまとめて売ることも多いからです。
基準になるのは、売った金額の合計ではなく「1個または1組」の価額です。セットとして扱われる物をどう数えるかは物によって変わりうるので、判断に迷う時は税務署に聞いておきましょう。
『全部でいくらになったかで決まるのかな』と思っていた方も多いはずです。合計額だけで判断しないことが、ここでの大事なポイントです。
30万円を超えたら、税金はどう計算する?
高額な古銭が非課税から外れる場合は、譲渡所得として扱われます。国税庁のタックスアンサー(No.3152)では、計算式を次のように示しています。
譲渡所得の金額は、譲渡価額から「取得費と譲渡費用の合計」を引き、さらに50万円を引いた金額です。
この50万円が「特別控除」です。その年の長期と短期の譲渡益の合計に対して、50万円まで差し引けます。
| 用語 | 意味 |
|---|---|
| 譲渡価額 | 売った金額 |
| 取得費・譲渡費用 | 買った時の金額や、売るためにかかった費用など |
| 特別控除 | その年の長期と短期の譲渡益の合計に対して50万円 |
| 長期譲渡所得 | 所有期間が5年を超えている場合。金額の2分の1が総合課税の対象 |
| 短期譲渡所得 | 所有期間が5年以内の場合 |
計算式のとおり、その年の譲渡益が50万円以下なら、特別控除を引いた譲渡所得の金額は0になります。
ただ、同じ年にほかの物を売って得た譲渡益も合わせて考える点には気をつけましょう。取得費が分からない時の扱いなども含めて、個別の計算は税務署や税理士に確認してみてください。
相続した古銭には税金がかかる?
『売る前に、そもそも相続した時点で税金がかかるのでは』と気になる方もいるはずです。
相続税法第22条では、相続した財産は取得の時の時価で評価すると定めています。国税庁の財産評価基本通達には、物の種類ごとに評価の考え方が書かれています。
| 通達の項目 | 評価の考え方(原文の要旨) |
|---|---|
| 129 一般動産 | 原則として、売買実例価額、精通者意見価格等を参酌して評価 |
| 135 書画骨とう品(販売業者が持つ物) | たな卸商品等の評価の定めによって評価 |
| 135 書画骨とう品(それ以外) | 売買実例価額、精通者意見価格等を参酌して評価 |
古銭や、今も使えるお札・硬貨を相続した時の評価方法を、国税庁が名指しで説明したページは確認できませんでした。
相続財産が多い時や、高額な古銭が含まれていそうな時は、早めに税理士や税務署に相談しておきましょう。遺品の古銭を片付ける流れは、遺品から出てきた古銭の扱いで紹介しています。
古銭と税金についてよくある相談
Yahoo!知恵袋にも、古銭と税金についての相談が寄せられています。3つ取り上げて答えてみますね。
祖父の遺産に古銭がある。相続税はどうなる?
遺産がかなりの額にのぼり、その中に古銭も含まれている、という相談です。
古銭も相続財産の一部として、取得の時の時価で評価するのが基本です。遺産の総額が大きい時は計算も複雑になるので、税理士への相談をおすすめします。
古銭店を営んでいた人が亡くなった。店の商品の古銭も対象?
古銭の販売店を営んでいた人が亡くなった時、店の商品の古銭も相続税の対象になるのか、という相談です。
財産評価基本通達135では、販売業者が持つ書画骨とう品は「たな卸商品等の評価」の定めによって評価するとされています。お店の在庫が絡む場合は、ふつうの家庭の遺品とは評価の考え方が分かれるので、税理士に確認してみてください。
オークションで古銭を売っている。どこから確定申告が必要?
趣味で集めた古銭をオークションで売っていて、申告が必要になる額を知りたいという相談です。
1回きりで手放すのか、くり返し売っているのかで、税金の扱いが変わることもあります。今回確認した国税庁の情報だけでは線を引けないので、売った記録を手元にそろえて、税務署に聞いてみるのが確実です。
古銭を見つけた人税務署に聞きに行くのは、なんだか気が重いです。何を持って行けばいいですか?
案内役いつ、何を、いくらで売ったかが分かるメモや明細があれば十分ですよ。買った時の金額が分かる物があれば、それもいっしょに見せましょう。
古銭を売る前にしておきたいこと
税金のことで後から困らないように、売る前と売った時に少しだけ準備しておきましょう。
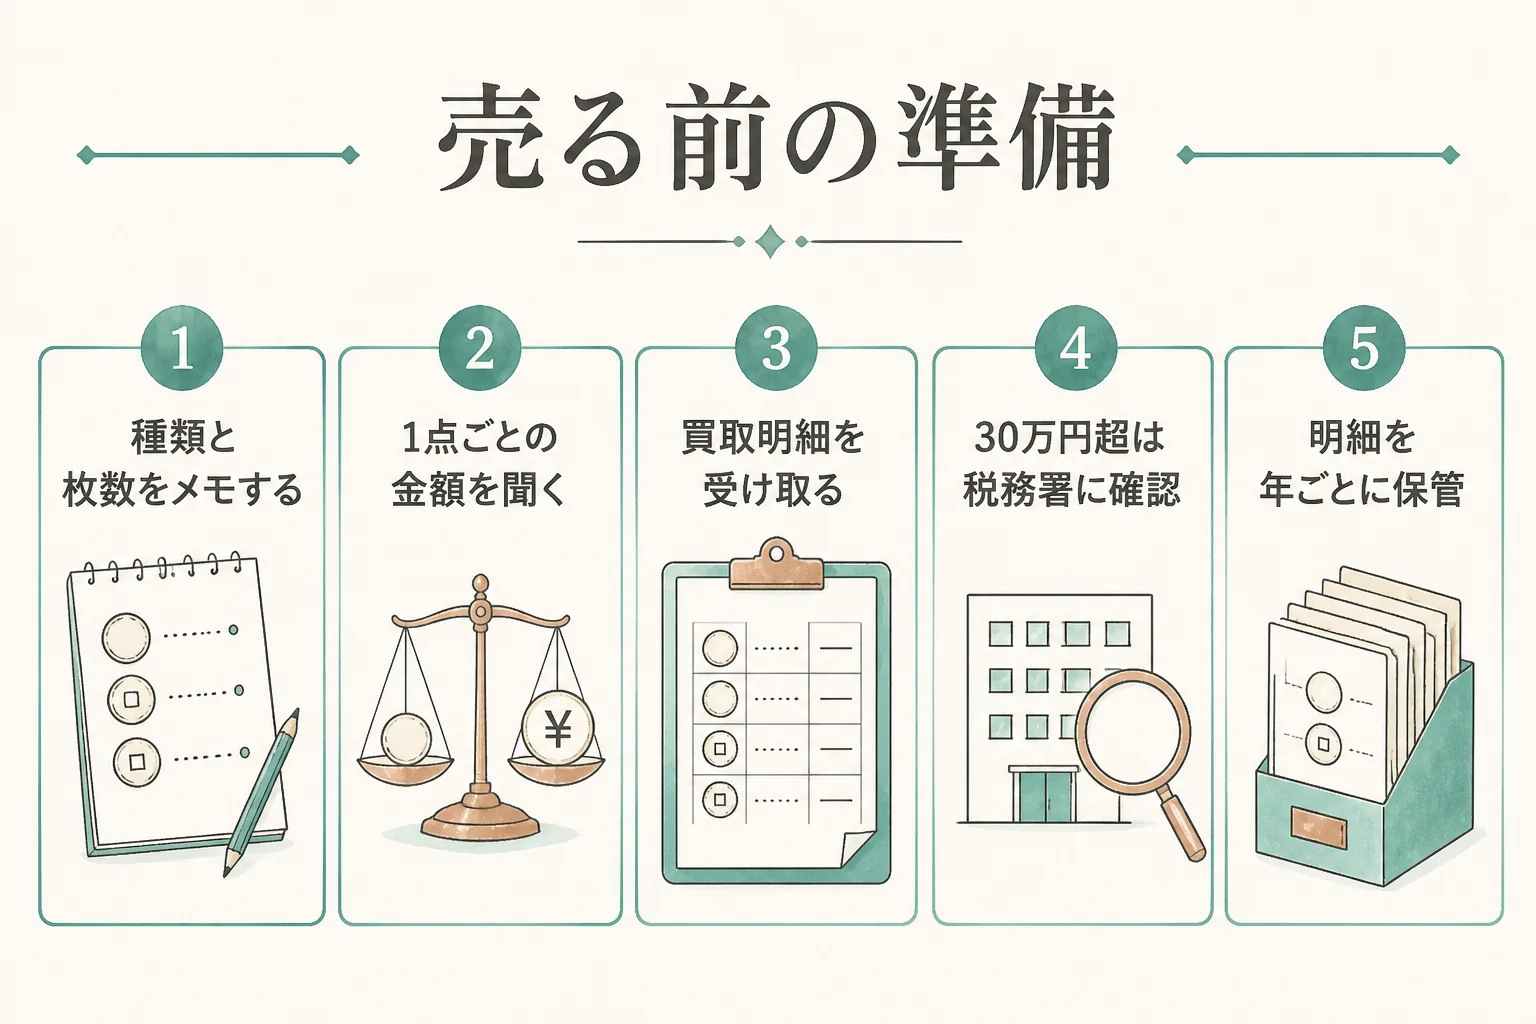
- 売る予定の古銭の種類と枚数をメモする
- 査定で1点ごと、または1組ごとの金額を聞く
- 買取明細を受け取り、日付・品目・金額が書かれているか確かめる
- 1個または1組で30万円を超える物があったら、税務署に確認する
- 明細はその年の分をまとめて保管しておく
例えば査定の時に「この中で一番高いのはどれで、いくらですか」と聞いておくと、30万円を超える物があるかどうかがすぐ分かります。
- 1個または1組で30万円を超える古銭を売った
- 同じ年に、古銭以外の高額な物も売った
- オークションなどで古銭をくり返し売っている
- 相続した古銭に、高額な物が含まれていそう
古銭の金額は、まず査定で確かめる
『そもそも、うちの古銭が30万円を超えるかどうかも分からない』という方がほとんどではないでしょうか。
公的機関は古銭の相場を出していないので、実際の金額は査定で聞くしかありません。種類ごとの価値の目安は古銭の価値はどう決まるかで紹介しています。
おたからやは、店頭のほか出張やLINEでも査定を受け付けていて、査定料やキャンセル料はかからないと公式に案内しています。金額を聞いてから売るかどうかを決められるので、税金の確認にも使えます。
PR|古銭・古紙幣の買取
古銭・古いお札の価値を査定で確かめる
寛永通宝などの穴銭、明治〜昭和の硬貨、旧紙幣、エラーコインも、まとめたまま査定してもらえます。磨かずにそのまま持ち込めばよく、店頭のほか出張査定やLINE査定も選べます。金額を聞いてから売るかどうか決めましょう。
査定料無料公式サイトで査定方法を確認する古銭の買取価格は種類と状態で変わります。最新の条件は公式サイトで確認してください。
売る時の流れや店の選び方は古銭の買取の進め方をあわせて見てみてください。
よくある質問
古銭を売ったら、確定申告は要りますか?
生活用動産の譲渡は非課税なので、心配いらない場合が多いです。ただ、1個または1組で30万円を超える物を売った時などは扱いが変わることがあるので、税務署に確認しましょう。
古銭は「骨とう」に当たりますか?
古銭が骨とうに当たるかを名指しした国税庁の説明は、確認できませんでした。高額な古銭を売った時は、税務署に聞いてみるのが確実です。
今も使える旧紙幣を額面どおりに引き換えた時も、税金がかかりますか?
日本銀行での引換えは額面どおりで、手数料もかかりません。額面より高く売れた場合の扱いが気になる時は、税務署に確認しておきましょう。
買取の明細はいつまで取っておけばいいですか?
保管期間の目安は個別の状況で変わるので、税務署に確認しておくと安心です。少なくとも、その年の分はまとめて保管しておきましょう。
まとめ
- 生活に通常必要な動産を売って得たお金は、原則として非課税
- 骨とうなどで1個または1組30万円を超える物は、非課税から除かれる
- 古銭が骨とうに当たるかを名指しした国税庁の説明は見当たらない
- 譲渡所得には、その年の合計に対して50万円の特別控除がある
- 高額な古銭を売った時や相続した時は、税務署や税理士に確認する